OPINI | Ekonomi dan Politik
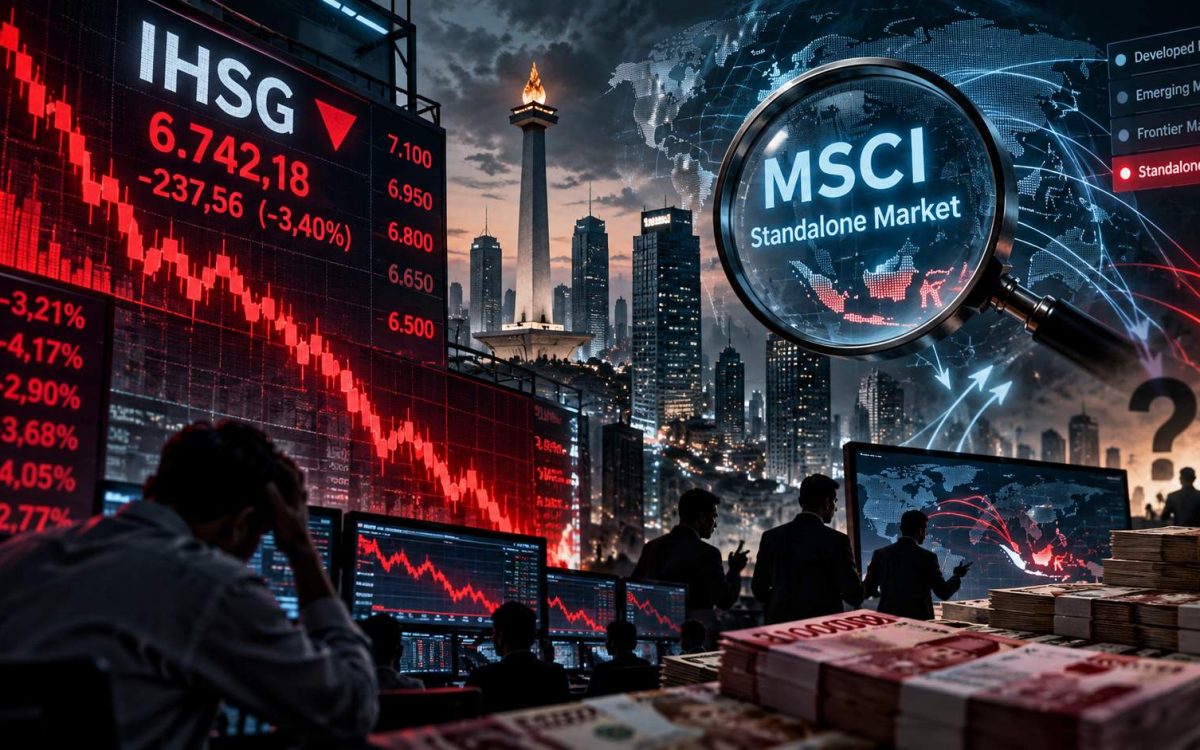
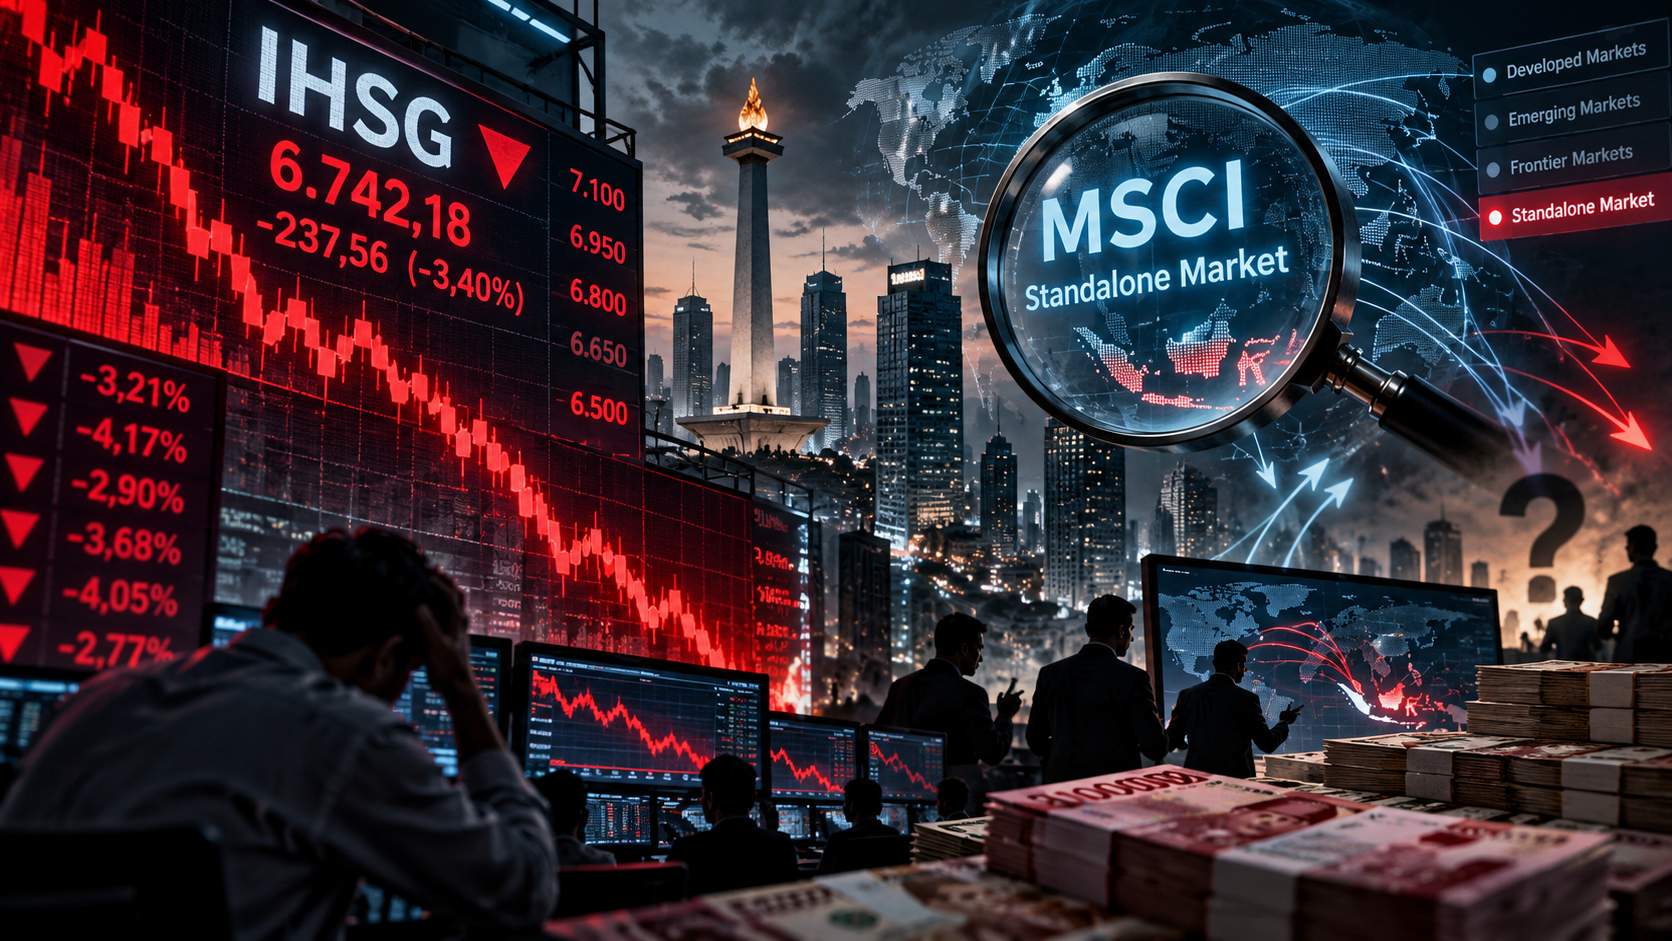
Jakarta – Kejatuhan Indeks Harga Saham Gabungan (IHSG) menyusul ancaman penurunan klasifikasi pasar modal Indonesia oleh MSCI memunculkan pertanyaan yang lebih besar daripada sekadar berapa banyak nilai saham yang hilang.
Siapa sebenarnya yang paling diuntungkan dari gejolak tersebut?
Pada 15 Oktober 2026, MSCI mengumumkan konsultasi mengenai kemungkinan perubahan klasifikasi Indonesia dari Emerging Market menjadi Standalone Market. Keputusan final baru dijadwalkan paling lambat Juni 2027.
Namun, pasar tidak menunggu keputusan tersebut.
Pada Jumat, 16 Oktober 2026, IHSG anjlok 11,57 persen. Sepanjang pekan, kapitalisasi pasar Bursa Efek Indonesia menyusut sekitar Rp1.544 triliun, dari Rp10.701 triliun menjadi Rp9.157 triliun.
Angka tersebut merupakan penyusutan nilai pasar, bukan seluruhnya uang tunai yang ditarik investor.
Bagaimana sebuah pengumuman mengenai kemungkinan keputusan di masa depan mampu menciptakan dampak sebesar itu?
Informasi Adalah Kekuatan
Dalam teori ekonomi, harga saham bergerak mengikuti informasi, ekspektasi, serta keseimbangan permintaan dan penawaran.
Namun, terdapat dimensi lain yang perlu diperhatikan: siapa yang menguasai informasi lebih awal dan siapa yang mampu memengaruhi momentum pasar.
Informasi dapat diperoleh secara pasif melalui analisis atau akses terhadap perkembangan kebijakan. Tetapi informasi juga dapat berkaitan dengan keadaan yang sengaja dikondisikan.
Pihak yang mengetahui lebih awal proses terbentuknya suatu keputusan berpotensi mempersiapkan langkah sebelum pelaku pasar lainnya bereaksi.
Bahkan, jika seseorang memiliki kemampuan memengaruhi arah keputusan atau waktu pengumumannya, peluang keuntungan dapat menjadi lebih besar.
Dari sinilah muncul sebuah hipotesis:
Pemenang dalam gejolak keuangan bukan selalu pemilik modal terbesar, melainkan pihak yang menguasai informasi, mampu membaca atau membentuk momentum, dan mengubah keadaan menjadi keuntungan.
Hipotesis tersebut bukan berarti setiap kejatuhan pasar merupakan rekayasa, tetapi menjadi dasar untuk menyelidiki pihak yang memperoleh manfaat terbesar.
Dari Isu Menjadi Krisis Kepercayaan
Sebuah informasi dari lembaga berpengaruh dapat berkembang menjadi tekanan ekonomi yang jauh melampaui pengumuman awalnya.
Investor bereaksi dengan menjual aset, harga saham turun, dan penurunan tersebut memicu kekhawatiran investor lainnya.
Terjadilah kepanikan yang memperkuat dirinya sendiri.
Fenomena ini dikenal sebagai self-fulfilling prophecy, ketika ekspektasi negatif mendorong tindakan kolektif yang justru memperbesar kemungkinan terjadinya keadaan yang dikhawatirkan.
Dalam kondisi demikian, keputusan final tidak harus sudah dibuat untuk menghasilkan dampak ekonomi yang besar.
Cukup dengan berubahnya persepsi risiko, pasar dapat mengalami tekanan luar biasa.
Dugaan Kepentingan Asing
Perdebatan berkembang setelah mantan Menteri Perdagangan Muhammad Lutfi menyampaikan tuduhan mengenai kemungkinan campur tangan institusi investasi Singapura dalam tekanan terhadap pasar modal Indonesia.
Sebagaimana diberitakan media nasional pada 20 Oktober 2026, Lutfi menyinggung Temasek dan GIC serta menduga adanya kepentingan untuk menekan harga saham agar investor tertentu dapat membeli kembali aset dengan harga lebih murah.
Namun, tuduhan tersebut belum dibuktikan melalui investigasi independen.
Di sisi lain, MSCI menyatakan usulan reklasifikasi didasarkan pada persoalan transparansi kepemilikan saham, dugaan perdagangan terkoordinasi, dan reformasi tata kelola yang dinilai belum menunjukkan hasil konsisten.
Karena itu, setidaknya terdapat tiga kemungkinan yang perlu dibedakan: reaksi pasar yang alami, pemanfaatan gejolak oleh pihak tertentu, atau pengondisian peristiwa secara terkoordinasi.
Ketiganya membutuhkan bukti yang berbeda.
Ikuti Keuntungannya
Salah satu pendekatan penting dalam investigasi ekonomi adalah follow the money, yakni menelusuri pihak yang memperoleh keuntungan.
Siapa yang menjual saham dalam jumlah besar sebelum pasar jatuh?
Siapa yang telah mengambil posisi investasi untuk mengantisipasi penurunan?
Siapa yang membeli kembali saham ketika harganya merosot?
Dan siapa yang akhirnya memperoleh keuntungan bersih terbesar?
Pertanyaan tersebut perlu dijawab melalui data transaksi, perubahan kepemilikan, instrumen derivatif, dan identitas penerima manfaat akhir.
Namun, pihak yang mendapatkan keuntungan terbesar belum tentu merupakan pihak yang menciptakan krisis.
Untuk membuktikan rekayasa, harus ditemukan hubungan antara keuntungan, akses informasi, kemampuan memengaruhi peristiwa, serta tindakan yang disengaja.
Pihak yang memperoleh manfaat juga tidak selalu terlihat di ruang publik. Karena itu, pemeriksaan perlu menelusuri kepemilikan tidak langsung dan hubungan antarpelaku pasar.
Keuntungan Tidak Selalu Berupa Uang
Gejolak ekonomi juga dapat menghasilkan keuntungan strategis.
Ketika suatu negara menghadapi tekanan keuangan, posisi tawarnya dalam perundingan investasi, perdagangan, pembiayaan, maupun pengelolaan sumber daya dapat berubah.
Pihak yang memiliki likuiditas besar berpeluang membeli aset murah. Sementara pemerintah yang tertekan mungkin menghadapi tuntutan perubahan kebijakan.
Dalam keadaan ekstrem, tekanan ekonomi dapat berkembang menjadi instabilitas politik.
Indonesia pernah mengalami krisis keuangan Asia 1997–1998 yang berkembang menjadi krisis ekonomi dan politik serta turut mengakhiri pemerintahan Orde Baru.
Meski demikian, pengalaman sejarah tersebut tidak membuktikan bahwa gejolak IHSG saat ini dirancang untuk mengganti pemerintahan.
Kesamaan pola harus dibedakan dari bukti adanya perencanaan.
Namun, pertanyaan mengenai keuntungan strategis tetap relevan.
Apakah terjadi perubahan penguasaan aset? Apakah muncul perjanjian investasi baru? Apakah ada konsesi ekonomi yang sebelumnya sulit diperoleh?
Ataukah tekanan tersebut justru mendorong reformasi yang memperkuat pasar modal Indonesia?
Semua kemungkinan harus diperiksa secara objektif.
Indonesia Harus Memeriksa Dua Sisi
Pemerintah dan otoritas pasar modal perlu menanggapi kekhawatiran MSCI melalui reformasi nyata, terutama transparansi kepemilikan saham, integritas perdagangan, dan penegakan hukum.
Namun, Indonesia juga perlu memastikan bahwa proses pengambilan keputusan lembaga keuangan internasional berlangsung transparan, konsisten, serta bebas dari pengaruh yang tidak semestinya.
Memperbaiki kelemahan internal tidak berarti mengabaikan kemungkinan adanya kepentingan eksternal.
Sebaliknya, mencurigai kepentingan asing tidak boleh menjadi alasan mengabaikan masalah tata kelola dalam negeri.
Keduanya harus diperiksa bersamaan.
Siapa Pemenang Sesungguhnya?
Ketika kapitalisasi pasar menyusut dalam skala triliunan rupiah, perhatian publik cenderung tertuju pada investor yang mengalami kerugian.
Namun, investigasi tidak seharusnya berhenti pada pihak yang kehilangan uang.
Pertanyaan yang lebih mendasar adalah siapa yang menguasai informasi lebih awal, siapa yang mampu memengaruhi momentum, dan siapa yang memperoleh keuntungan terbesar setelah gejolak mereda.
Penerima keuntungan terbesar layak menjadi titik awal penyelidikan, bukan otomatis dinyatakan sebagai pelaku.
Begitu pula keuntungan strategis yang baru muncul dalam jangka panjang harus ditelusuri sebelum dikaitkan dengan tujuan awal suatu peristiwa.
Dalam dunia keuangan global, informasi bukan sekadar alat memahami pasar. Informasi juga dapat menjadi kekuatan yang menggerakkan pasar.
Karena itu, untuk mengetahui siapa yang memenangkan sebuah krisis, jangan hanya menghitung siapa yang kehilangan uang. Telusuri siapa yang memperoleh keuntungan, bagaimana keuntungan tersebut tercipta, dan apakah terdapat pihak yang mampu mengondisikan peristiwanya.
Itulah pertanyaan yang layak dijawab dalam gejolak IHSG dan proses peninjauan klasifikasi Indonesia oleh MSCI.
Tulisan ini merupakan opini dan hipotesis ekonomi-politik, bukan kesimpulan investigasi atau tuduhan yang telah terbukti terhadap individu maupun institusi tertentu.
Opini : Wendy Eko Suswinarko
Referensi:
- MSCI — Pengumuman konsultasi reklasifikasi Indonesia, 15 Oktober 2026
- Bisnis.com — Kapitalisasi pasar IHSG menyusut Rp1.544 triliun
- detikFinance — Pernyataan Muhammad Lutfi mengenai dugaan campur tangan Singapura
☕ Atau scan QRIS di bawah untuk kirim kopi — berlaku semua aplikasi e-wallet & m-banking.

Komentar Pembaca (0)
Jadilah yang pertama berkomentar.